1Interruption d'activité (Systémique, Multi-Causes)
2Catastrophes naturelles et risque climatique physique
3Risque cyber (y compris les attaques amplifiées par l'IA)
4Stress macroéconomique et marchés des capitaux
5Fragmentation géopolitique et risque de sanctions
6Risque réglementaire et juridique (Climat, IA, Données, ESG)
7Défaillance du marché de l'assurance / Lacunes de protection
8Stress énergétique et infrastructure
9Risque de transition technologique (IA, Automatisation)
10Talent et fragilité organisationnelle
1
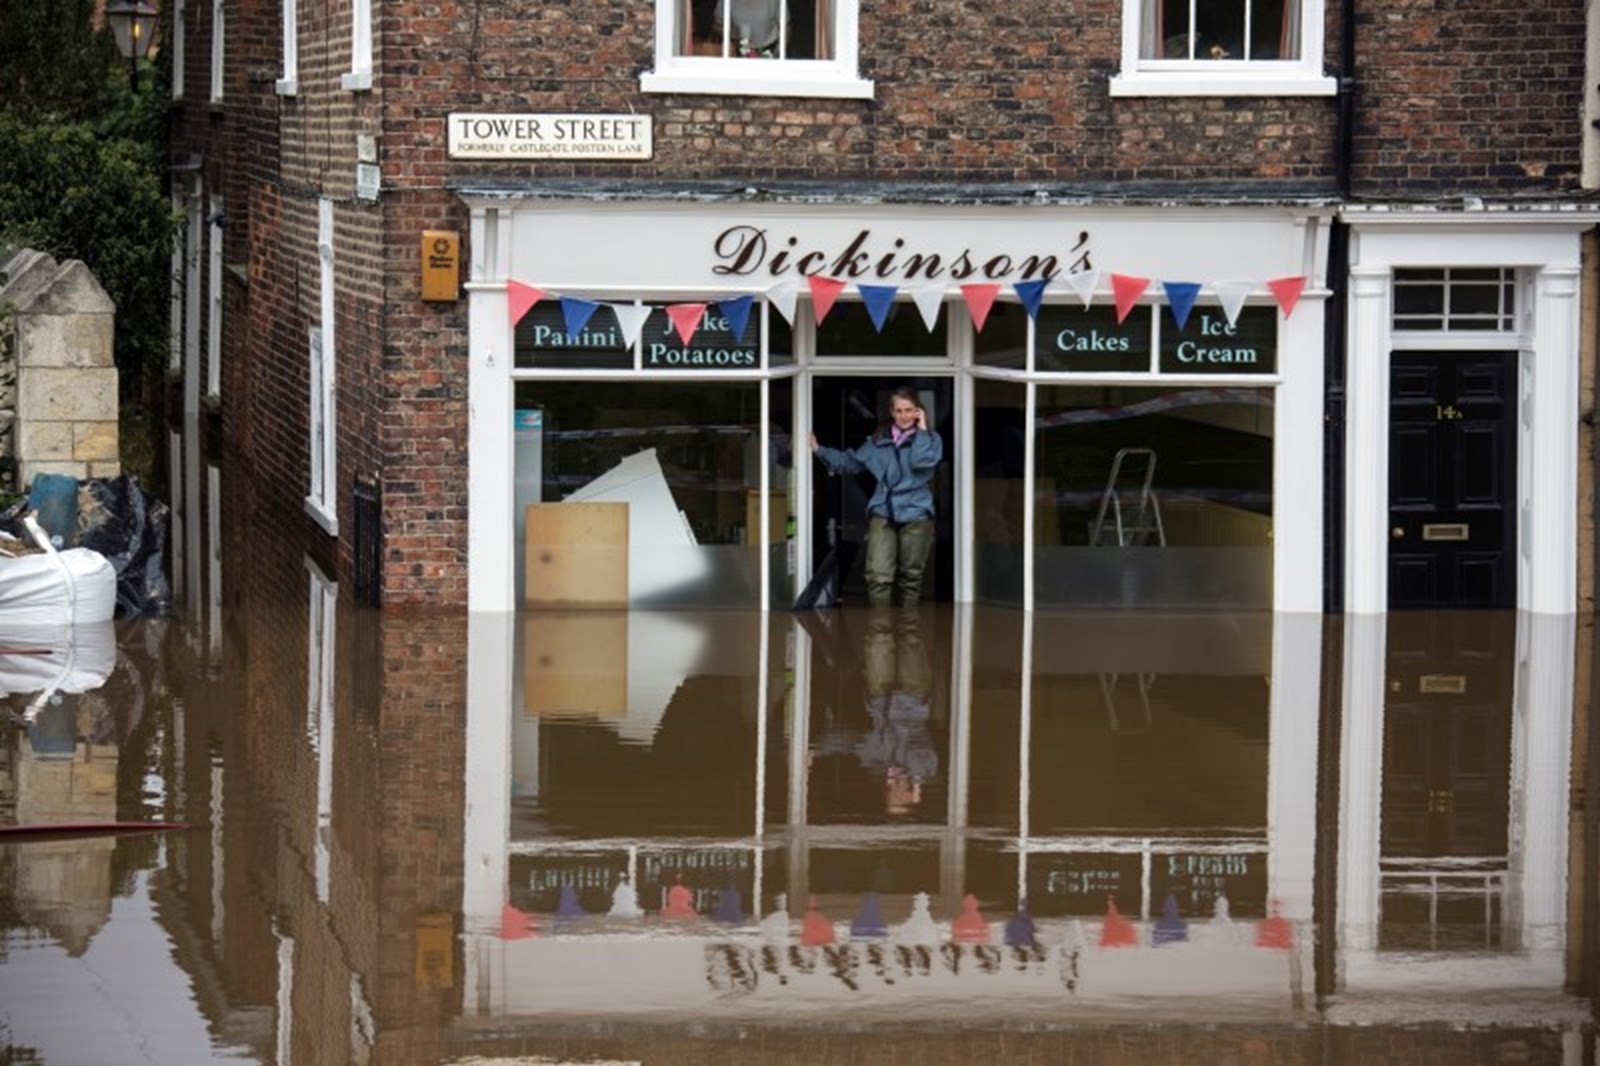
Interruption d'activité (Systémique, Multi-Causes)
Pourquoi n°1
- C'est le vrai moteur de pertes, pas le danger lui-même
- Causé par le cyber, les catastrophes naturelles, la géopolitique, les fournisseurs, l'énergie, la réglementation
- Souvent sous-assuré ou non assuré
- Effets en cascade sur les chaînes d'approvisionnement
L'interruption d'activité est l'expression financière de presque tous les autres risques.
Gravité: Extrême
Tendance: ↑ Accélération
⸻
2
Catastrophes naturelles et risque climatique physique
Pourquoi n°2
- Pertes annuelles de 100–150 milliards $+ (en hausse)
- Fréquence et corrélation croissantes (inondation + chaleur + feu)
- Exposition infrastructure et actifs mal tarifée
- Retrait des assureurs créant des lacunes de protection
Ce n'est plus un "risque de queue" — c'est la réalité opérationnelle.
Gravité: Extrême
Tendance: → Détérioration structurelle
⸻
3
Risque cyber (y compris les attaques amplifiées par l'IA)
Pourquoi n°3
- La fréquence reste inégalée
- L'IA réduit le coût des attaques sophistiquées
- Les événements systémiques (cloud, MSP) sont plausibles
- Déclenche souvent interruption + responsabilité + action réglementaire
Le cyber est encore sous-estimé car les événements cyber systémiques catastrophiques ne se sont pas encore matérialisés — mais les conditions sont réunies.
Gravité: Très élevé
Tendance: ↑ Accélération
⸻
4
Stress macroéconomique et marchés des capitaux
Pourquoi n°4
- Taux élevés prolongés
- Falaises de refinancement (CRE, infrastructure, sociétés en capital-investissement)
- Chocs de liquidité se propagent plus vite que prévu
- Corrections de valorisation sur bilans et covenants
Moins spectaculaire, mais profondément destructeur.
Gravité: Très élevé
Tendance: → Persistant

⸻
5
Fragmentation géopolitique et risque de sanctions
Pourquoi n°5
- Fragmentation commerciale
- Volatilité des sanctions
- Réacheminement des chaînes d'approvisionnement
- Conflits régionaux avec répercussions mondiales
Pas seulement les guerres — l'imprévisibilité des politiques est le risque.
Gravité: Élevé
Tendance: ↑ Détérioration

⸻
6
Risque réglementaire et juridique (Climat, IA, Données, ESG)
Pourquoi n°6
- Obligations de reporting climatique
- Régimes de responsabilité IA
- Lois sur la souveraineté des données
- Risque contentieux croissant plus vite que la capacité de conformité
Risque lent mais irréversible.
Gravité: Élevé
Tendance: ↑ Escalade
⸻
7
Défaillance du marché de l'assurance / Lacunes de protection
Pourquoi n°7
- Retrait des zones à haut risque
- Franchises en hausse
- Contraintes de capacité
- Plus d'auto-assurance sans connaissance du risque
Risque méta : il amplifie les pertes des autres dangers.
Gravité: Moyen–Élevé
Tendance: → Structurel
⸻
8
Stress énergétique et infrastructure
Pourquoi n°8
- Fragilité du réseau
- Stress thermique sur l'infrastructure
- Volatilité des prix de l'énergie
- Actifs vieillissants + charge climatique
Souvent invisible jusqu'à la défaillance.
Gravité: Moyen–Élevé
Tendance: ↑ Augmentation
⸻
9
Risque de transition technologique (IA, Automatisation)
Pourquoi n°9
- Perturbation des modèles de travail
- Risque de propriété intellectuelle
- Déplacement compétitif
- Risque de modèle et problèmes d'explicabilité
Pas encore existentiel pour la plupart des entreprises, mais inégalement réparti.
Gravité: Moyen
Tendance: ↑ Accélération
⸻
10
Talent et fragilité organisationnelle
Pourquoi n°10
- Risque de personne clé
- Décalage des compétences
- Rotation du leadership sous pression
- Épuisement professionnel en environnement de haute volatilité
Apparaît rarement dans les rapports de risque — mais tue l'exécution.
Gravité: Moyen
Tendance: → Persistant
Frequently Asked Questions
L'indice de risque mondial est le classement d'Earthian AI, ajusté à la réalité, des risques commerciaux les plus graves pour 2025. Contrairement aux rapports de risque traditionnels, notre indice est basé sur les facteurs de pertes réels et l'exposition opérationnelle, et pas seulement sur les menaces perçues.
L'interruption d'activité est l'expression financière de presque tous les autres risques : c'est ce sur quoi les entreprises font réellement valoir leurs réclamations. Qu'elles soient causées par des cyberattaques, des catastrophes naturelles, des événements géopolitiques ou des défaillances de la chaîne d'approvisionnement, les pertes sont toujours des interruptions d'activité. Il est souvent sous-assuré et se répercute sur toutes les chaînes d’approvisionnement, ce qui en fait le véritable facteur de risque n°1.
Les catastrophes naturelles entraînent désormais plus de 100 à 150 milliards de dollars de pertes annuelles, et cela continue. Ce qui est surprenant, c'est qu'il ne s'agit plus d'un « risque extrême », mais d'une réalité opérationnelle. Le retrait des assurances crée des lacunes en matière de protection et l’exposition aux infrastructures reste mal valorisée malgré la fréquence croissante des événements corrélés (inondations + chaleur + incendie).
Le cyberespace est encore sous-estimé parce que les cyberévénements systémiques catastrophiques ne se sont pas encore pleinement matérialisés – mais la configuration est là. L’IA réduit le coût des attaques sophistiquées, et les événements systémiques ciblant les fournisseurs de cloud ou les MSP sont de plus en plus plausibles. La fréquence reste inégalée parmi tous les risques.
La défaillance du marché de l’assurance crée une crise secondaire : lorsque les assureurs se retirent des régions ou des risques, les entreprises perdent complètement l’accès à la protection. Cela crée une exposition non assurable et force la conservation des risques, concentrant les pertes sur les bilans et déclenchant potentiellement des événements de crédit.
L’IA remodèle l’économie de la main-d’œuvre plus rapidement que les organisations ne peuvent s’adapter. L'idée unique est qu'il ne s'agit pas seulement de trouver des talents : il s'agit également d'automatiser des catégories d'emplois entières tandis que de nouvelles lacunes en matière de compétences apparaissent. Ce changement structurel affecte la capacité opérationnelle et le positionnement concurrentiel.
Les 10 principaux risques sont fortement interconnectés. Par exemple, une cyberattaque peut déclencher une interruption des activités, ce qui expose à des risques de responsabilité, déclenche des mesures réglementaires et peut potentiellement nuire à la réputation. Les événements géopolitiques peuvent simultanément provoquer une perturbation de la chaîne d’approvisionnement, une volatilité énergétique et un retrait du marché de l’assurance.
Les rapports de risque traditionnels comme le Baromètre des risques d'Allianz classent les risques en fonction des réponses à l'enquête et des menaces perçues. Notre indice est ajusté en fonction des données réelles sur les pertes, de la fréquence des sinistres et des impacts opérationnels réels. Par exemple, nous classons les interruptions d'activité au premier rang parce que c'est ce que les entreprises prétendent réellement, et non ce qui les inquiète.