إعلان

انضمت Earthian إلى برنامج Nvidia Inception، وجمعت رأس مال بتقييم 112 مليون $. اعرف المزيد

المخاطر التجارية الأكثر خطورة لعام 2025، مرتبة حسب شدتها وتكرارها وتأثيرها النظامي.

آخر تحديث:

1

انقطاع الأعمال (النظامي، متعدد الأسباب)

لماذا #1

  • وهذا هو الدافع الحقيقي للخسارة، وليس الخطر نفسه
  • ناجمة عن الإنترنت، والقطط الطبيعية، والجغرافيا السياسية، والموردين، والطاقة، والتنظيم
  • في كثير من الأحيان غير مؤمن عليه أو غير مؤمن عليه
  • تتالي عبر سلاسل التوريد

إن انقطاع الأعمال هو التعبير المالي عن كل المخاطر الأخرى تقريبًا.

خطورة: أقصى
اتجاه: ↑ تسريع
Read full analysis →

انقطاع الأعمال وتعطيل سلسلة التوريد
⸻
2

Cyber Risk (Including AI-Amplified Attacks)

لماذا #2

  • 2026 systemic shocks: UK water-utility cyber incidents, Albert Heijn (Ahold Delhaize) retail disruption across the Netherlands
  • AI is lowering the cost of sophisticated, scalable attacks
  • Critical infrastructure, cloud providers, and MSP concentration remain single points of failure
  • Triggers business interruption, liability, and regulatory action faster than firms price

Cyber ranks #2 in November 2026 because outages now hit national utilities and consumer supply chains—not only corporate IT. The UK water-sector attacks and Albert Heijn episode show how cyber converts directly into business interruption at scale.

خطورة: Extreme
اتجاه: ↑ Accelerating

Read full analysis →

Cybersecurity and digital threats
⸻
3

Natural Catastrophes & Physical Climate Risk

لماذا #3

  • $100–150B+ annual insured losses (rising); Japan’s summer 2026 earthquake sequence repriced Pacific exposure
  • Increasing frequency and correlation (flood + heat + fire + seismic)
  • Infrastructure and asset-level exposure remains poorly priced
  • Insurance retreat is widening protection gaps

NatCat remains Extreme severity but moves to #3 as cyber operational shocks accelerated in 2026. The Japan summer 2026 earthquake renewed focus on correlated physical peril, supply-chain BI, and insurer capacity.

خطورة: Extreme
اتجاه: → Structurally worsening

Read full analysis →

Natural catastrophe and climate risk
⸻
4

ضغوط الاقتصاد الكلي وأسواق رأس المال

لماذا #4

  • معدلات أعلى لفترة أطول
  • منحدرات إعادة التمويل (خاصة العقارات التجارية، والبنية التحتية، والشركات المدعومة من الأسهم الخاصة)
  • وانتشرت صدمات السيولة بشكل أسرع من المتوقع
  • أصابت تصحيحات التقييم الميزانيات العمومية والتعهدات

وهذا أقل دراماتيكية، ولكنه مدمر للغاية.

خطورة: عالية جدًا
اتجاه: → مثابر

Read full analysis →

الأسواق المالية والضغوط الاقتصادية
⸻
⸻
6

المخاطر التنظيمية والقانونية (المناخ، الذكاء الاصطناعي، البيانات، ESG)

لماذا #6

  • ولايات الكشف عن المناخ
  • أنظمة مسؤولية الذكاء الاصطناعي
  • قوانين سيادة البيانات
  • تتوسع مخاطر التقاضي بشكل أسرع من القدرة على الامتثال

وهذا خطر بطيء الحرق ولكنه لا رجعة فيه.

خطورة: عالي
اتجاه: ↑ تصعيد

Read full analysis →

الوثائق القانونية والامتثال التنظيمي
⸻
7

فشل سوق التأمين / فجوات الحماية

لماذا #7

  • الانسحاب من المناطق الجغرافية عالية المخاطر
  • ارتفاع الخصومات
  • قيود القدرات
  • مزيد من التأمين الذاتي دون رؤية المخاطر

وهذا خطر كبير: فهو يؤدي إلى تضخيم الخسائر الناجمة عن المخاطر الأخرى.

خطورة: متوسطة - عالية
اتجاه: → الهيكلية

Read full analysis →

سوق التأمين وفجوات الحماية
⸻
8

ضغوط الطاقة والبنية التحتية

لماذا #8

  • هشاشة الشبكة
  • الإجهاد الحراري على البنية التحتية
  • تقلب أسعار الطاقة
  • الأصول القديمة + الحمل المناخي

في كثير من الأحيان غير مرئية حتى تفشل.

خطورة: متوسطة - عالية
اتجاه: ↑ زيادة

Read full analysis →

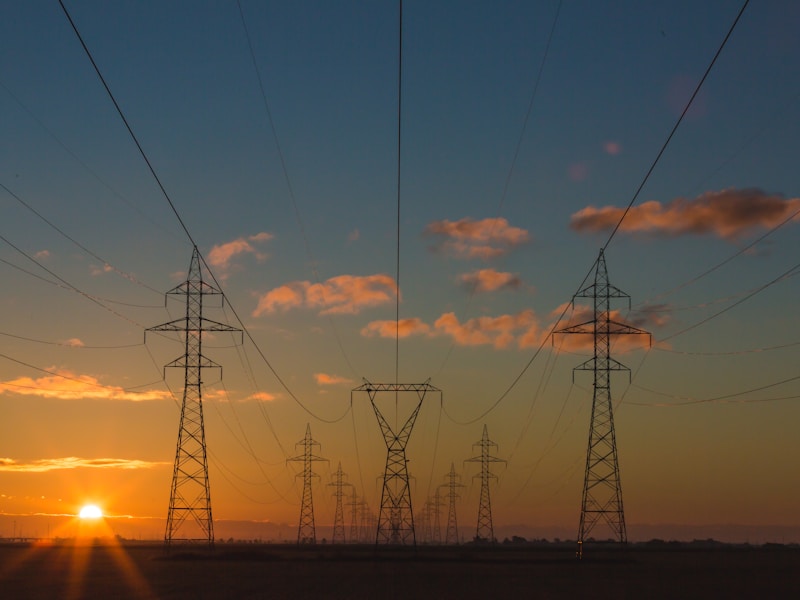
البنية التحتية للطاقة وشبكة الكهرباء
⸻
⸻
10

الموهبة والهشاشة التنظيمية

لماذا #10

  • خطر الشخص الرئيسي
  • عدم تطابق المهارات
  • القيادة تتأرجح تحت الضغط
  • الإرهاق في البيئات شديدة التقلب

نادرًا ما يظهر هذا في تقارير المخاطر، لكنه يقتل التنفيذ.

خطورة: واسطة
اتجاه: → مثابر

Read full analysis →

تعاون الفريق والهيكل التنظيمي

Frequently Asked Questions

مؤشر المخاطر العالمية هو تصنيف Earthian AI المعدل حسب الواقع لأشد مخاطر الأعمال لعام 2025. وعلى عكس تقارير المخاطر التقليدية، يعتمد مؤشرنا على محركات الخسارة الفعلية والتعرض التشغيلي، وليس فقط التهديدات المتصورة.
إن انقطاع الأعمال هو التعبير المالي عن كل المخاطر الأخرى تقريبًا - وهو ما تطالب به الشركات فعليًا. سواء كان ذلك بسبب الهجمات السيبرانية، أو الكوارث الطبيعية، أو الجغرافيا السياسية، أو فشل سلسلة التوريد، فإن الخسارة تتمثل دائمًا في انقطاع الأعمال. غالبًا ما تكون غير مؤمنة بشكل كافٍ وتتعاقب عبر سلاسل التوريد، مما يجعلها المحرك الحقيقي للمخاطر رقم 1.
Cyber moved to #2 after operational outages hit national critical infrastructure and retail supply chains in 2026—not only single-company IT estates. UK water-utility cyber incidents and the Albert Heijn (Ahold Delhaize) disruption show how attacks convert into business interruption and regulatory scrutiny at national scale. AI continues to lower the cost of sophisticated attacks.
NatCat remains Extreme severity: $100–150B+ annual losses, correlated flood–heat–fire–seismic peril, and insurer retreat. It ranks #3 because cyber operational shocks accelerated faster in 2026. Japan’s summer 2026 earthquake sequence repriced Pacific supply-chain and asset exposure, keeping NatCat central—but behind cyber in near-term systemic frequency.
يؤدي فشل سوق التأمين إلى خلق أزمة ثانوية: عندما تنسحب شركات التأمين من المناطق أو المخاطر، تفقد الشركات إمكانية الوصول إلى الحماية بالكامل. وهذا يخلق تعرضًا غير قابل للتأمين ويفرض الاحتفاظ بالمخاطر، مما يؤدي إلى تركيز الخسائر على الميزانيات العمومية واحتمال إثارة أحداث ائتمانية.
يعمل الذكاء الاصطناعي على إعادة تشكيل اقتصاديات القوى العاملة بشكل أسرع مما تستطيع المؤسسات التكيف معه. والفكرة الفريدة هي أن الأمر لا يتعلق فقط بالعثور على المواهب، بل يتعلق أيضًا بأتمتة فئات الوظائف بأكملها أثناء ظهور فجوات جديدة في المهارات. ويؤثر هذا التحول الهيكلي على القدرة التشغيلية والموقع التنافسي.
المخاطر العشرة الأولى مترابطة بشكل كبير. على سبيل المثال، يمكن أن يؤدي الهجوم السيبراني إلى انقطاع الأعمال، مما يكشف مخاطر المسؤولية، ويؤدي إلى اتخاذ إجراءات تنظيمية، ومن المحتمل أن يتسبب في الإضرار بالسمعة. يمكن أن تتسبب الأحداث الجيوسياسية في تعطيل سلسلة التوريد، وتقلبات الطاقة، وانسحاب سوق التأمين في وقت واحد.
تقوم تقارير المخاطر التقليدية مثل Allianz Risk Barometer بتصنيف المخاطر بناءً على استجابات الاستطلاع والتهديدات المتصورة. يتم تعديل مؤشرنا وفقًا لبيانات الخسارة الفعلية وتكرار المطالبات والتأثيرات التشغيلية في العالم الحقيقي. على سبيل المثال، نصنف انقطاع الأعمال في المرتبة الأولى لأن هذا ما تدعيه الشركات بالفعل، وليس ما تقلق بشأنه.